Telefono e Fax

Tel: 0854212453 Fax: 0854212453

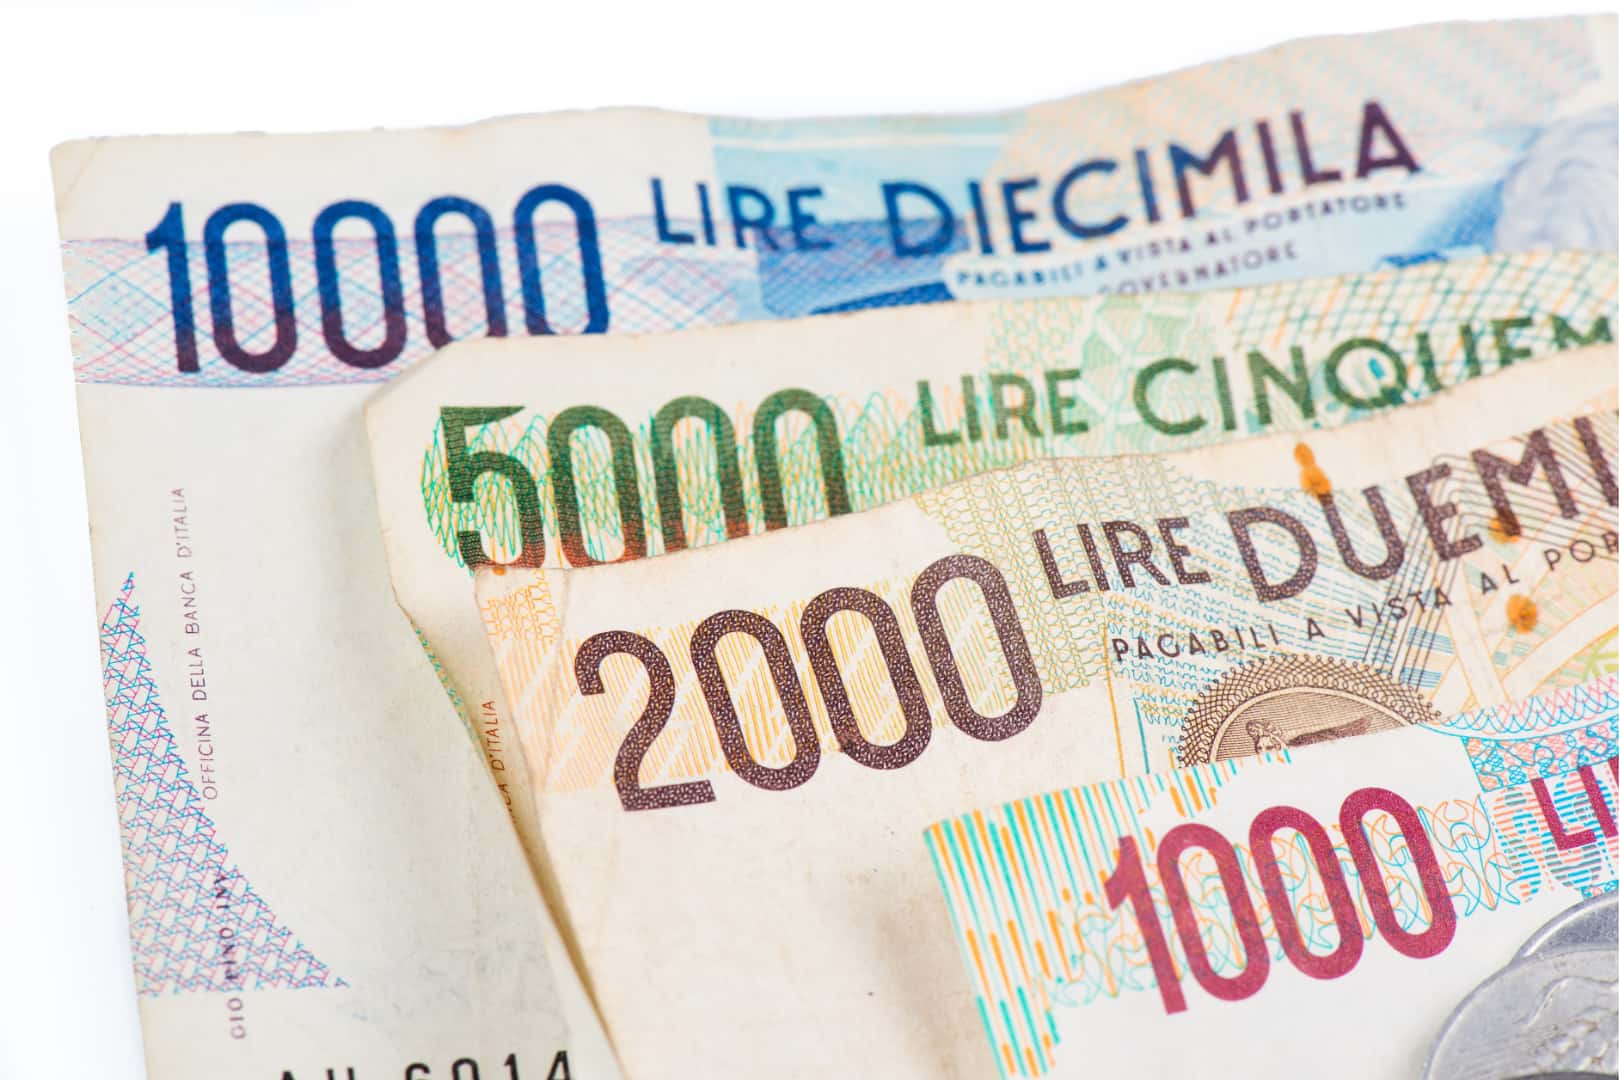
Quella lira non muore mai: le soglie fiscali che non si adeguano all’inflazione
Lunedì 02/11/2026

a cura di AteneoWeb S.r.l.
Con l'approvazione del Decreto Legislativo 19 giugno 2026, n. 117, pubblicato nel Supplemento Ordinario n. 152 alla Gazzetta Ufficiale del 3 luglio 2026, l'ordinamento tributario italiano ha varato il nuovo Testo Unico delle disposizioni legislative in materia di imposte sui redditi. Il provvedimento, entrato formalmente in vigore il 4 luglio 2026, ma con efficacia applicativa differita al 1° gennaio 2027 ai sensi dell'articolo 376, riorganizza la disciplina di IRPEF e IRES in 377 articoli suddivisi in quattro parti organiche.


L'intervento ha una natura prettamente compilativa e ricognitiva: non introduce una riforma sostanziale dei tributi diretti, né rimodula le basi imponibili o le grandezze monetarie agevolative. Di conseguenza, scorrendo il nuovo TUIR, professionisti e imprese ritrovano intatti gli importi con decimali anomali a cui ci si è abituati da decenni: 516,46 euro, 46,48 euro, 77,47 euro, 1.291,14 euro fino ai 18.075,99 euro per i veicoli aziendali. Si tratta di valori scaturiti dalla conversione al centesimo delle vecchie lire (un milione, novantamila, centocinquantamila, due milioni e mezzo e trentacinque milioni), mai indicizzati e ora recepiti nella nuova numerazione del codice tributario.

La natura del riordino: una ricognizione a invarianza di gettito


Un equivoco diffuso attribuisce al D.Lgs. 117/2026 una tardiva traduzione di norme ancora scritte in lire. In realtà, già il vecchio D.P.R. 917/1986 non conteneva più la parola «lire» da tempo: gli importi erano stati formalmente convertiti in euro già con il passaggio alla moneta unica, nel 2002.

Il Nuovo TUIR nasce in attuazione della legge delega di riforma fiscale (Legge n. 111/2023) con l'obiettivo di garantire certezza del diritto e pulizia formale a fronte della stratificazione normativa accumulatasi in oltre quarant'anni. Trattandosi di un testo compilativo a rigorosa invarianza finanziaria, la delega non consentiva alla commissione redigente di ritoccare le soglie agevolative né di arrotondarle alla cifra tonda in euro. La conservazione di queste grandezze non costituisce un'omissione tecnica del decreto, bensì il risultato di una stasi legislativa che dura da oltre vent'anni.

I parametri "fossili" nella nuova numerazione degli articoli


Nel passaggio dalla numerazione del D.P.R. 917/1986 al testo del D.Lgs. 117/2026, le disposizioni che ospitano i decimali di concambio cambiano collocazione, ma mantengono immutata la propria formulazione letterale:
  • beni strumentali di modico valore (ex art. 102, comma 5): la facoltà di dedurre integralmente nell'esercizio il costo dei beni il cui valore unitario non supera 516,46 euro (1.000.000 di lire) confluisce nell'articolo 111 del Nuovo TUIR;
  • trasferte e indennità di missione (ex art. 51, comma 5): le franchigie di non imponibilità fiscale e contributiva per le trasferte fuori dal comune — pari a 46,48 euro al giorno per l'Italia (90.000 lire) e a 77,47 euro per l'estero (150.000 lire) — sono inserite nell'articolo 53;
  • società di mutuo soccorso (ex art. 15, comma 1, lett. i-bis): la detrazione IRPEF del 19% sui contributi associativi versati dai soci entro il tetto massimo di 1.291,14 euro (2.500.000 lire) trova sede nell'articolo 14;
  • beni a deducibilità limitata e autoveicoli (ex art. 164): l'intera disciplina restrittiva sulle autovetture aziendali e professionali viene recepita nell'articolo 168.


Fuori dal perimetro delle imposte sui redditi, il medesimo fenomeno di trasposizione meccanica interessa altre norme settoriali, come la franchigia di 2.582,28 euro (5.000.000 di lire) fissata dall'articolo 38-bis del D.P.R. 633/1972 per l'accesso a rimborsi e compensazioni del credito IVA trimestrale.

Il paradosso delle auto aziendali: tetti di costo fermi agli anni novanta


Il comparto dei veicoli a motore (disciplinato oggi dall'art. 164 e dal 2027 dall'art. 168 del Nuovo TUIR) rappresenta uno degli esempi più evidenti dello scollamento tra parametri fiscali ed evoluzione dei prezzi di mercato.

La disciplina prevede una doppia limitazione: la percentuale di deducibilità (fissata al 20% per la generalità di imprese e professionisti e all'80% per agenti e rappresentanti di commercio) si applica solo entro massimali di spesa fiscalmente riconosciuti che ricalcano fedelmente i valori in lire introdotti a fine anni novanta:
  1. acquisto di autovetture: il tetto massimo di spesa su cui calcolare l'ammortamento è bloccato a 18.075,99 euro per imprese e professionisti (esatta conversione di 35.000.000 di lire) e a 25.822,84 euro per gli agenti di commercio (i vecchi 50.000.000 di lire);
  2. noleggio a lungo termine: la quota deducibile dei canoni di locazione finanziaria e noleggio per la sola componente di godimento del mezzo è limitata a 3.615,20 euro annui (esattamente 7.000.000 di lire), pari a circa 301 euro al mese;
  3. due ruote: il limite di costo fiscalmente ammesso è di 4.131,66 euro per i motocicli (8.000.000 di lire) e di 2.065,83 euro per i ciclomotori (4.000.000 di lire).


Ma se negli anni novanta 35 milioni di lire consentivano l'acquisto di una berlina di rappresentanza di classe medio-alta, oggi 18.075,99 euro (al lordo dell'IVA parzialmente indetraibile) sono spesso inferiori al prezzo di listino di un'utilitaria del segmento B o di un'auto a basse emissioni. L'effetto combinato della percentuale al 20% e del massimale fermo da decenni riduce la quota deducibile reale a valori marginali rispetto all'effettivo costo di mobilità sostenuto dalle partite IVA.

L'eccezione che conferma la regola: il tetto sui mutui prima casa


La persistenza di queste soglie dimostra come, in assenza di un intervento normativo mirato, i parametri fiscali tendano a rimanere congelati nel tempo. Quando il legislatore ha individuato una priorità economica, l'adeguamento all'euro tondo è stato attuato.

È il caso della detrazione IRPEF del 19% sugli interessi passivi per mutui ipotecari contratti per l'acquisto dell'abitazione principale:
  • originariamente ancorata a 7.000.000 di lire e convertita nel 2002 a 3.615,20 euro, la soglia fu innalzata a 4.000,00 euro tondi dalla Legge Finanziaria per il 2008 (Legge 244/2007);
  • l'antico limite di 2.065,83 euro (corrispondente a 4.000.000 di lire) è rimasto in vigore unicamente per la casistica residuale dei mutui stipulati prima del 1993 per immobili diversi dalla prima casa, mentre il tetto per gli interventi di costruzione o ristrutturazione della prima casa è rimasto fermo a 2.582,28 euro.


Tuttavia, anche questo precedente evidenzia i limiti della manutenzione fiscale: dopo l'adeguamento del 2008, la cifra di 4.000 euro non è mai più stata aggiornata, accumulando anch'essa quasi vent'anni di perdita di valore reale.

L'impatto reale dell'inflazione: i dati ISTAT a confronto


Il mancato aggiornamento delle soglie nominali produce un fenomeno di drenaggio fiscale occulto (fiscal drag), restringendo progressivamente il beneficio effettivo riconosciuto ai contribuenti.

Per misurare la perdita di potere d'acquisto dal momento del passaggio all'euro, è possibile utilizzare la serie storica dell'indice FOI dell'ISTAT (prezzi al consumo per le famiglie di operai e impiegati, al netto dei tabacchi lavorati):
  • a gennaio 2002 l'indice FOI era pari a 116,5 (base 1995 = 100);
  • a luglio 2026 l'indice registrato si attesta a 103,1 (sulla base 2025 = 100);
  • applicando i coefficienti ufficiali ISTAT di raccordo tra le diverse basi (1,373 per 1995→2010; 1,071 per 2010→2015; 1,214 per 2015→2025), il moltiplicatore cumulativo di rivalutazione monetaria tra gennaio 2002 e luglio 2026 risulta pari a 1,58.


La dinamica ufficiale dei prezzi indica quindi un incremento cumulato di circa il +58%. Se le soglie fossero aggiornate per conservare il medesimo potere d'acquisto reale del 2002, i parametri risulterebbero sensibilmente differenti:


Ambito e disposizione normativa


Riferimento originario


Valore nominale nel Nuovo TUIR


Valore rivalutato a luglio 2026 (+58% base FOI)


Beni strumentali (Nuovo art. 111)


1.000.000 L.


516,46 €


~ 816 €


Autovetture: limite acquisto (Nuovo art. 168)


35.000.000 L.


18.075,99 €


~ 28.560 €


Autovetture: canone noleggio (Nuovo art. 168)


7.000.000 L.


3.615,20 €


~ 5.712 €


Auto agenti di commercio (Nuovo art. 168)


50.000.000 L.


25.822,84 €


~ 40.800 €


Trasferte Italia (Nuovo art. 53)


90.000 L.


46,48 €


~ 73 €


Trasferte estero (Nuovo art. 53)


150.000 L.


77,47 €


~ 122 €


Mutuo soccorso (Nuovo art. 14)


2.500.000 L.


1.291,14 €


~ 2.040 €


Il calcolo assume per convenzione il gennaio 2002 come base di partenza. Ma poiché la maggior parte di queste franchigie risale agli anni ottanta e novanta (il limite di un milione di lire sui beni ammortizzabili era già previsto dall'art. 67 del D.P.R. 597/1973), l'erosione reale rispetto al momento in cui la norma fu originariamente introdotta è ancora più rilevante.

Prospettive di bilancio e semplificazione normativa


L'inadeguatezza operativa di queste cifre si riflette sulla gestione aziendale quotidiana:
  • la soglia di 516,46 euro esclude dalla deduzione immediata la maggior parte dei beni tecnologici odierni (computer portatili, telefoni professionali, monitor), imponendo piani di ammortamento pluriennali per quote annue di modesta entità;
  • il tetto di 18.075,99 euro sulle autovetture costringe le imprese ad assorbire come indeducibile una quota prevalente del costo di acquisizione, riducendo l'efficacia dei piani di rinnovo dei parchi auto e disincentivando la transizione verso motorizzazioni a minore impatto ambientale, tipicamente più onerose nei listini iniziali;
  • le diarie forfettarie da 46,48 euro non coprono i costi medi di vitto e mobilità nei grandi centri urbani, spingendo datori di lavoro e dipendenti verso la rendicontazione analitica a piè di lista, più complessa dal punto di vista gestionale e probatorio.


Sebbene il D.Lgs. 117/2026 consegni dal 2027 un testo unico più coerente sotto il profilo della struttura legislativa, il problema economico resta interamente affidato alla futura politica fiscale. Allo stato attuale, i documenti di finanza pubblica non prevedono automatismi di indicizzazione né rimodulazioni di questi parametri.

L'eventuale revisione delle soglie richiede una precisa scelta parlamentare, vincolata alla quantificazione degli oneri e al reperimento delle coperture all'interno delle future leggi di bilancio. Fino a quando tale volontà non si tradurrà in norma, la presenza di cifre nate sui listini del secolo scorso continuerà a rappresentare un evidente fattore di attrito tra la realtà economica contemporanea e l'ordinaria amministrazione del prelievo fiscale.
Le ultime news
Oggi
In vista della scadenza del 1° dicembre 2026, il Dipartimento per lo Sport ricorda i requisiti e...
 
Oggi
Con il Messaggio n. 3649/2026 l'INPS chiarisce l'ambito di applicazione, le modalità di pagamento...
 
Oggi
Gli accordi patrimoniali conclusi in occasione della separazione o del divorzio possono prevedere anche...
 
Oggi
L’Agenzia delle Entrate fornisce le istruzioni per il versamento, tramite modello F24, dell’imposta...
 
Ieri
La valutazione dei rischi deve tenere conto dei luoghi in cui i lavoratori svolgono concretamente la...
 
Ieri
L’esclusione dalla TARI delle aree scoperte pertinenziali non operative richiede che il contribuente...
 
Ieri
L'Agenzia delle Entrate ha chiarito l'aliquota IVA e l'applicabilità del regime speciale agricolo...
 
Ieri
L'omessa presentazione della dichiarazione annuale non fa perdere automaticamente il credito IVA, ma...
 
Ieri
Il disegno di legge di bilancio interviene sulle regole di rivalutazione automatica dei trattamenti pensionistici...
 
Mercoledì 11/11
Il disegno di legge relativo alla Manovra di Bilancio 2027 introduce una modifica di rilievo alla disciplina...
 
Mercoledì 11/11
La procedura per aderire alla Rete del lavoro agricolo di qualità (RLAQ) diventa più semplice...
 
Mercoledì 11/11
Un nuovo incentivo fiscale per favorire l'utilizzo di servizi e soluzioni di "cloud computing" da parte...
 
Mercoledì 11/11
La tassazione delle pensioni pubbliche erogate dall'Italia a contribuenti residenti all'estero è...
 
Mercoledì 11/11
L’Agenzia delle Entrate amplia i servizi digitali dedicati agli adempimenti fiscali con una nuova...
 
Martedì 10/11
Il Ministero dell’Economia e delle Finanze comunica il protrarsi della manutenzione straordinaria...
 
Martedì 10/11
La gestione digitale della documentazione del rapporto di lavoro, dalla fase di assunzione agli adempimenti...
 
Martedì 10/11
Acquistare un nuovo immobile all'estero e rivendere quello agevolato in Italia entro due anni non fa...
 
Martedì 10/11
Cedolare al 21% per i negozi fino a 200 mq stipulati nel 2027, con un'aliquota ridotta al 10% nei capoluoghi...
 
Martedì 10/11
L'esenzione dal bollo auto, introdotta in via provvisoria per il solo 2027 dal decreto-legge n. 162/2026,...
 
Lunedì 09/11
L'Istituto previdenziale riattiva gli avvisi digitali tramite il canale MyINPS per lavoratori parasubordinati...
 
Lunedì 09/11
Sulla Gazzetta Ufficiale n. 254 del 31 ottobre 2026 è stato pubblicato il comunicato della Presidenza...
 
Lunedì 09/11
L'Agenzia delle Entrate detta le regole operative per la fruizione del bonus carburante a favore delle...
 
Lunedì 09/11
La vendita di immobili con patto di riservato dominio comporta specifici adempimenti in materia di pubblicità...
 
Lunedì 09/11
La rideterminazione del valore fiscale delle partecipazioni può rappresentare uno strumento da...
 
Venerdì 06/11
L'Agenzia delle Entrate chiarisce l'applicabilità dell'imposta sostitutiva per i pensionati esteri...
 
Venerdì 06/11
La cedolare secca sugli affitti abitativi e i requisiti per accedere al regime fiscale sostitutivo tornano...
 
Venerdì 06/11
Nuove possibilità di incremento del punteggio della patente a crediti per imprese e lavoratori...
 
Venerdì 06/11
Le lavoratrici madri titolari di assegno ordinario di invalidità possono richiedere il beneficio...
 
Venerdì 06/11
L'Agenzia delle Entrate si è pronunciata sul trattamento delle riserve derivanti da rivalutazioni...
 
Giovedì 05/11
Il Dipartimento della Giustizia Tributaria semplifica la gestione del Contributo Unificato con l'integrazione...
 
Giovedì 05/11
La disciplina dei finanziamenti rimborsati mediante trattenute sulla pensione si aggiorna con nuove indicazioni...
 
Giovedì 05/11
Il Consiglio dei Ministri ha varato un provvedimento di aggiornamento della legge-quadro 443/1985 per...
 
Giovedì 05/11
Gli atti impositivi per debiti fiscali delle società di persone cancellate dal Registro delle...
 
Mercoledì 04/11
Prosegue la riduzione del ricorso agli ammortizzatori sociali. Nel terzo trimestre 2026 le ore di...
 
Mercoledì 04/11
Le imprese interessate alla riduzione contributiva per i contratti di solidarietà industriali...
 
Mercoledì 04/11
È legittima la cessazione d’ufficio della partita IVA quando, a seguito delle verifiche...
 
Mercoledì 04/11
L’Agenzia delle Entrate chiarisce i criteri per qualificare un acquirente di biometano come soggetto...
 
Mercoledì 04/11
La cedolare secca esonera dal pagamento delle imposte di registro e di bollo per diversi adempimenti...
 
Martedì 03/11
L'Istituto previdenziale introduce una soluzione transitoria per l'invio dei dati necessari all'istruttoria...
 
Martedì 03/11
La Nota n. 2377 del 27 ottobre 2026 fornisce istruzioni operative al personale ispettivo sugli obblighi...
 
Martedì 03/11
Beni importati fino a 150 euro, l’Agenzia delle Dogane chiarisce gli identificativi da indicare...
 
Martedì 03/11
Il Consiglio nazionale dei commercialisti mette a disposizione dei professionisti abilitati indicazioni...
 
Martedì 03/11
La Corte di Cassazione fa chiarezza sulla presunzione di distribuzione degli utili occulti ai soci nelle...
 
altre notizie »
 

NB CONSULTING & SOLUTIONS SRL

Via Tibullo, 24 - 65127 Pescara (PE)

Tel: 0854212453 - Fax: 0854212453

Email: info@nbconsultingsrl.it

P.IVA: 02348090685